
Keine Panik vor den Filialen, keine langen Schlangen am Geldautomaten: Der nächste Bankansturm könnte völlig lautlos ablaufen. Torsten Slok, Chefökonom des Vermögensverwalters Apollo Global Management, veröffentlichte am Sonntag einen Essay mit dem Titel: „Is an agentic bank run coming?“. Dabei beschreibt der Experte ein Szenario, in welchem nicht Menschen ihr Erspartes abheben, sondern Software im Hintergrund das Geld automatisch verlagert.
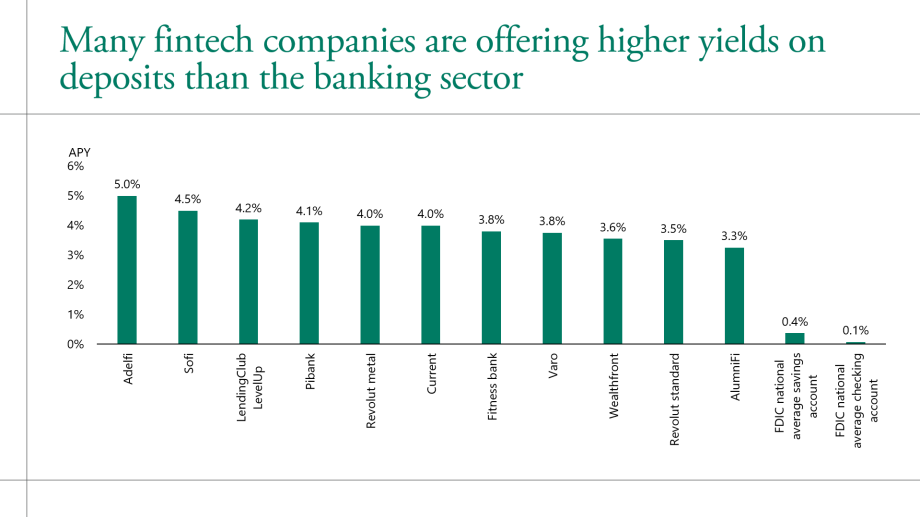
Aktuell verzinsen sich Girokonten in den USA im Schnitt mit 0,1 Prozent, Sparkonten mit 0,4 Prozent. Herausforderer wie Revolut oder Wealthfront locken dagegen mit erheblich höheren Zinsen zwischen 3 und 5 Prozent. Bei einem Guthaben von 10.000 US-Dollar stehen also rund 300 bis 500 US-Dollar Ertrag im Jahr mageren zehn US-Dollar bei der traditionellen Hausbank gegenüber.
Bislang scheitert die Umschichtung in erster Linie am Aufwand. Diese Hürde nimmt eine neue Generation von KI-Agenten den Anlegern nun aber ab. Software wie Metas Assistent Muse analysiert Angebote und schichtet Geld eigenständig um. Anstehende Rechnungen bleiben gedeckt, da die Systeme das Kapital rechtzeitig auf das Girokonto zurückholen.
Warum traditionelle Banken besorgt sind
Würden Haushalte das flächendeckend tun, verlören die Banken einen großen Teil ihrer günstigen Einlagen. Weil das Kreditgeschäft auf diese günstigen Einlagen angewiesen ist, warnt Slok davor, dass die Stabilität des gesamten Finanzsystems erschüttern werden könnte.
Dieselbe Sorge, ausgelöst von verzinsten Stablecoins statt autonomen KI-Agenten, trieb US-Bankenverbände zur Offensive gegen die Krypto-Branche. Verzinstes Digitalgeld sauge dem klassischen Bankensystem die Einlagen ab, so ihr Vorwand. Dieser Protest trug mit dazu bei, dass der Clarity Act Mitte September im Senat zumindest vorerst scheiterte.
Was Slok als Vorgehen der Zukunft zeichnet, gehört im Krypto-Markt aber bereits zum Alltag. Citi und Coinbase stellten diese Woche Geschäftskonten vor, auf denen Dollar-Guthaben automatisch zu Stablecoins werden. Nutzer kassieren dort bis zu 3,75 Prozent Zinsen, während traditionelle Konten kaum Rendite abwerfen. Den Weg zum höheren Ertrag nimmt die Software den Kunden ab und hat die Automatisierung direkt eingebaut.
Noch ist der Agenten-Markt vergleichsweise klein
Die aktuellen Kennzahlen bringen mehr Licht ins Dunkel. Über den Zahlungsstandard x402, der KI-Agenten eigenständige Zahlungen ermöglicht, waren zuletzt rund 69.000 Agenten aktiv. Das Marktforschungsunternehmen Mordor Intelligence schätzt das Volumen für agentische Finanzanwendungen im laufenden Jahr auf 7,78 Milliarden US-Dollar. Bis zum Jahr 2031 soll sich dieser Wert auf 43,52 Milliarden US-Dollar fast versechsfachen.
Gemessen am Einlagenvolumen der US-Institute handelt es sich noch um relativ bescheidene Größen. Slok gibt aber zu bedenken, dass das Finanzsystem nicht erst unter Druck gerät, wenn alle mitmachen. Sobald genug Privathaushalte ihre Ersparnisse automatisiert umschichten, dürften die Banken das unmittelbar zu spüren bekommen.