
Wer im Sommer 2025 Ether gekauft und seitdem nicht auf den Kurs geschaut hat, würde heute wenig Aufregendes sehen. Derzeit liegt der Token bei rund 2.480 US-Dollar, also ungefähr am damaligen Einstiegspreis. Der Weg dorthin führte allerdings einmal hoch und wieder zurück. Im August letzten Jahres markierte Ether bei 4.953,73 US-Dollar sein Allzeithoch – und notiert heute rund 50 Prozent darunter.
Am Kurs lässt sich also kaum ablesen, was in den vergangenen vierzehn Monaten passiert ist. Deutlich mehr verraten die Daten auf der Blockchain: über das verfügbare Angebot, die Nutzung der Ether und darüber, wie viel das Netzwerk noch einnimmt.
Das verkaufsbereite Angebot schrumpft
Börsen verwahren die Ether ihrer Kunden in eigenen Wallets. Diese Bestände sind die einzige große Menge, die jederzeit auf den Markt gelangen kann, und werden daher als guter Indikator für das verkaufsbereite Angebot angesehen. Am 8. September verzeichnete CryptoQuant dort 14,7 Millionen Token. Dieser Wert war seit Jahren nicht mehr so gering.
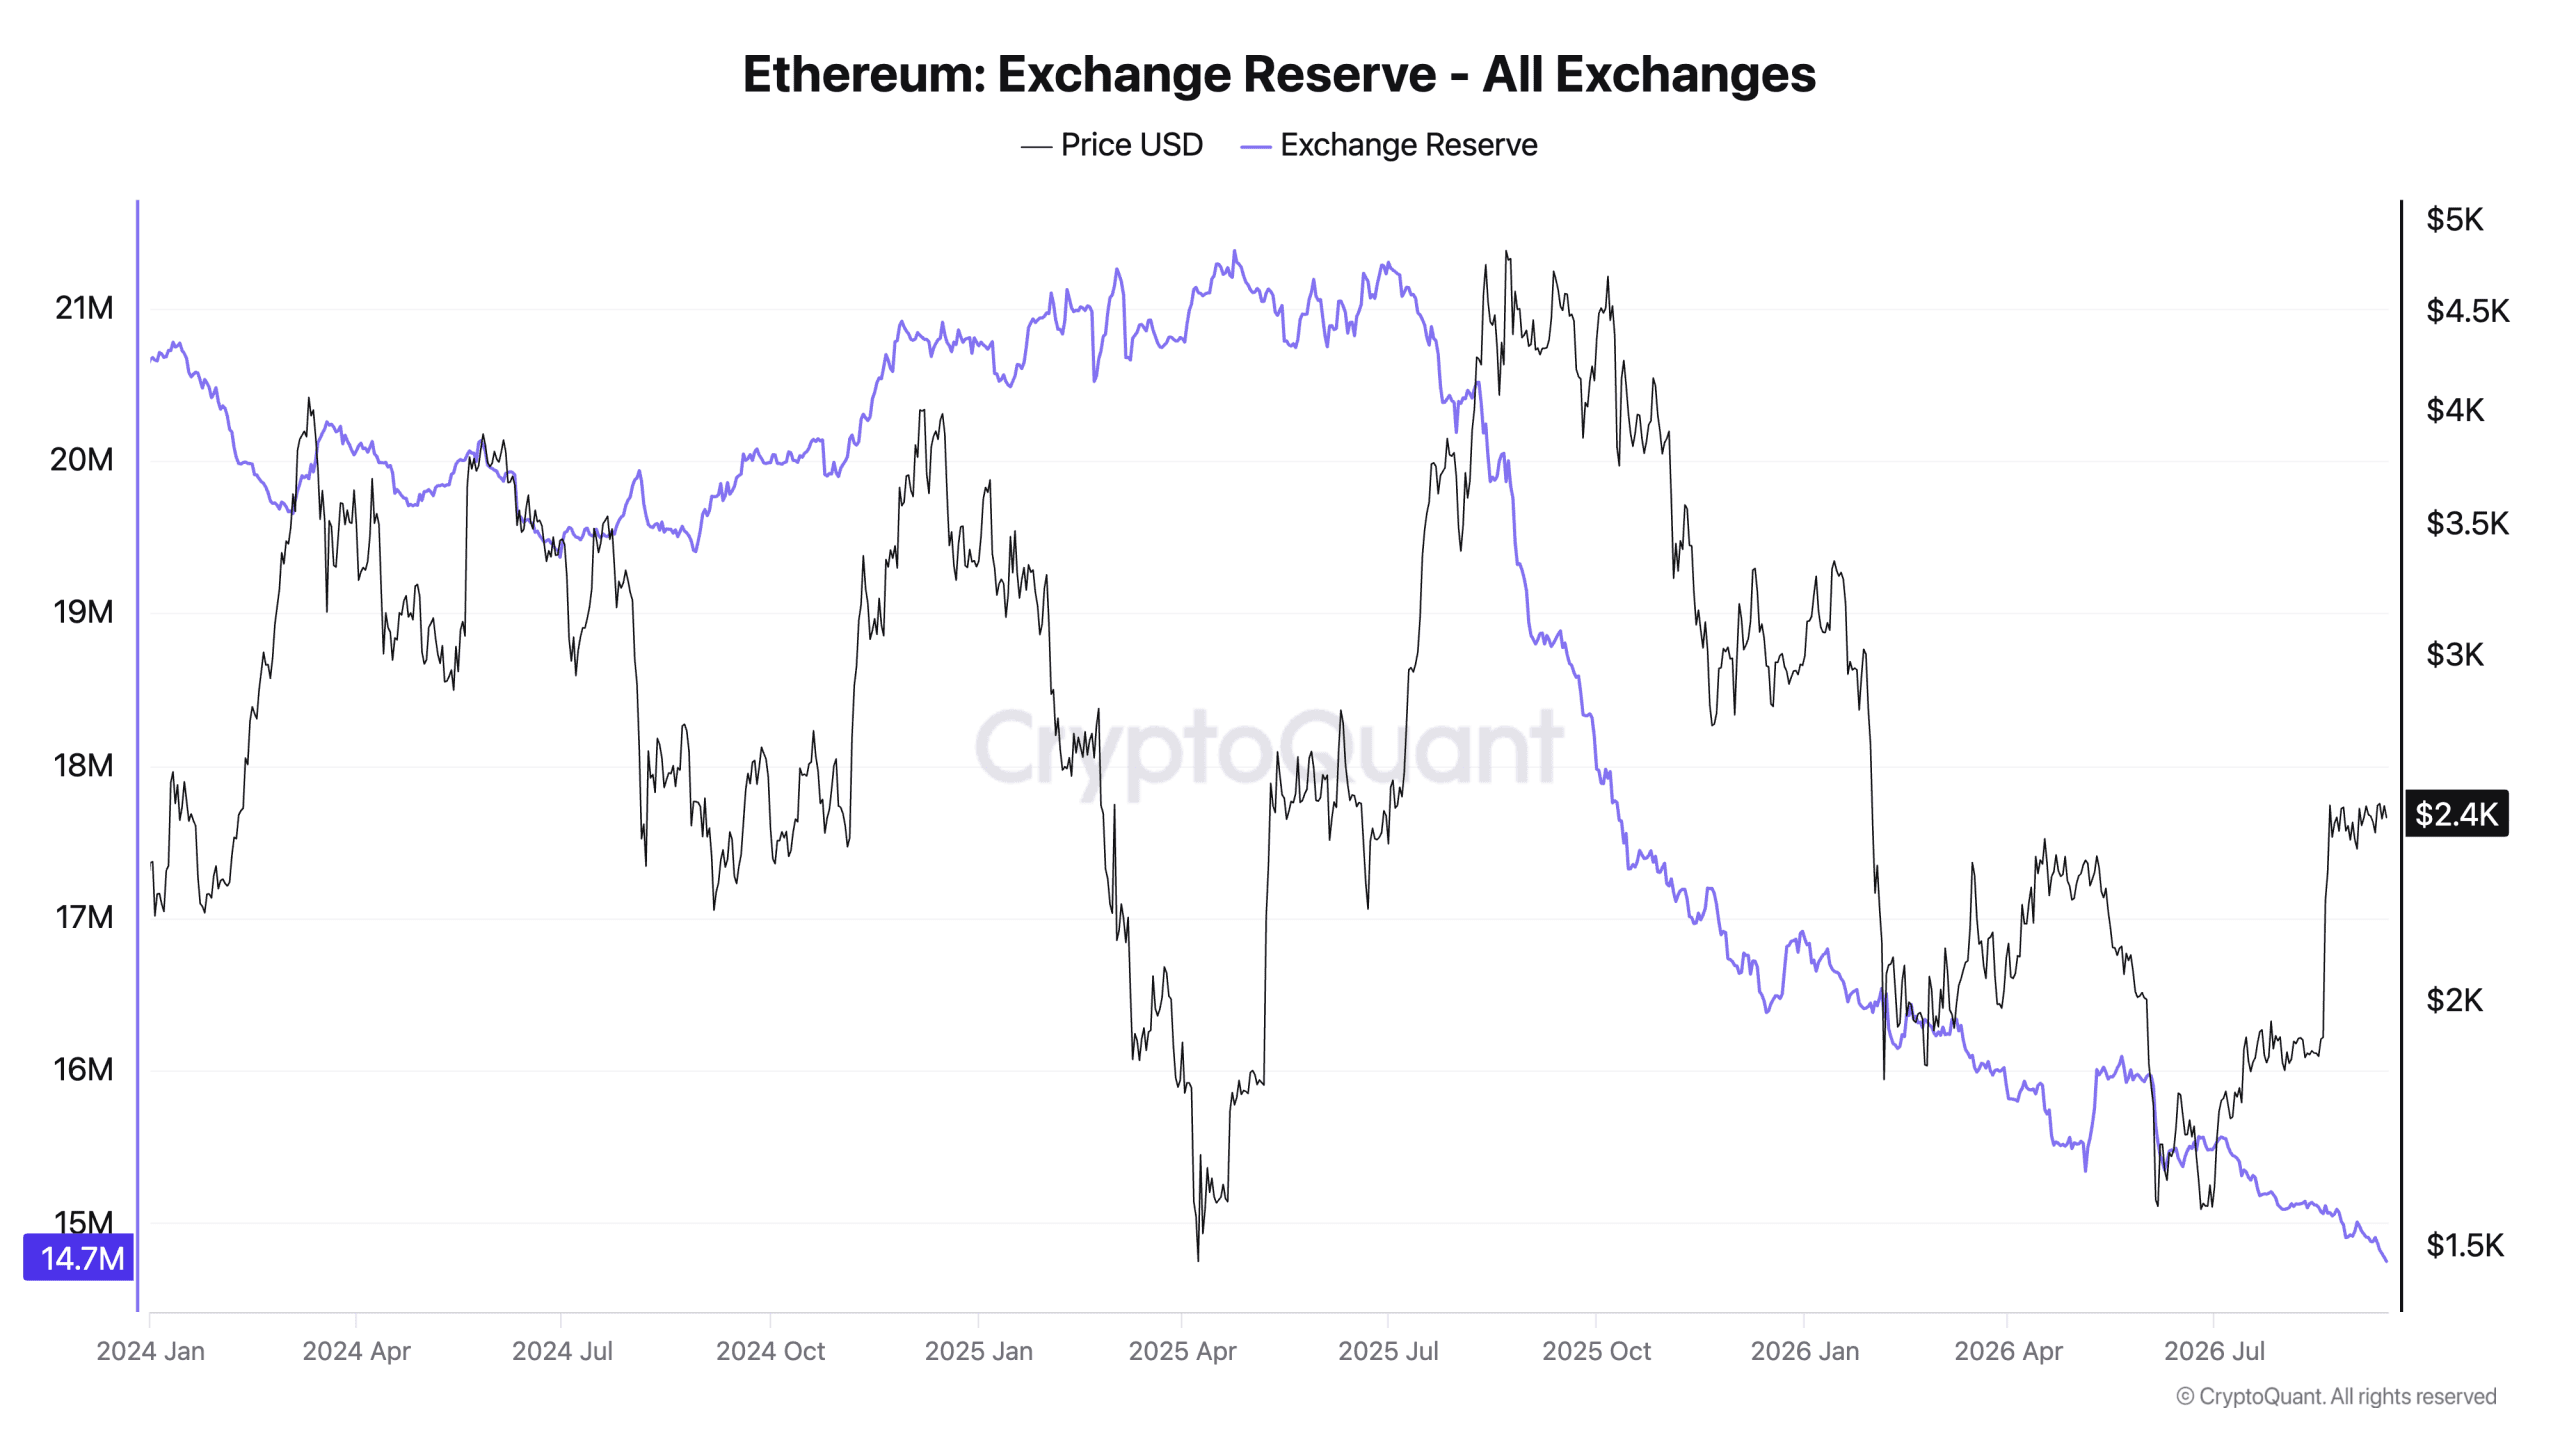
Auffällig ist vor allem, wie gleichmäßig der Abfluss verlaufen ist, denn die Kurve fällt seit Juli 2025 Woche für Woche. Auch dann, wenn der Kurs steigt. Einer der Gründe sind börsennotierte Unternehmen, die Ether als Firmenvermögen halten. BitMine begann im Sommer letzten Jahres mit seinen Käufen. Auf den Börsen wurden im selben Zeitraum 6,4 Millionen abgezogen.
Staking wird immer wichtiger
Wer Interesse an lukrativer Verzinsung hat, kann seine Ether bei Protokollen auch als Sicherheit hinterlegen. Vergangene Woche lagen so 43,1 Millionen Ether fest, gut 35 Prozent aller umlaufenden Token. Diese Anzahl ist beachtlich und der höchste Anteil, den das Netzwerk je erreicht hat.
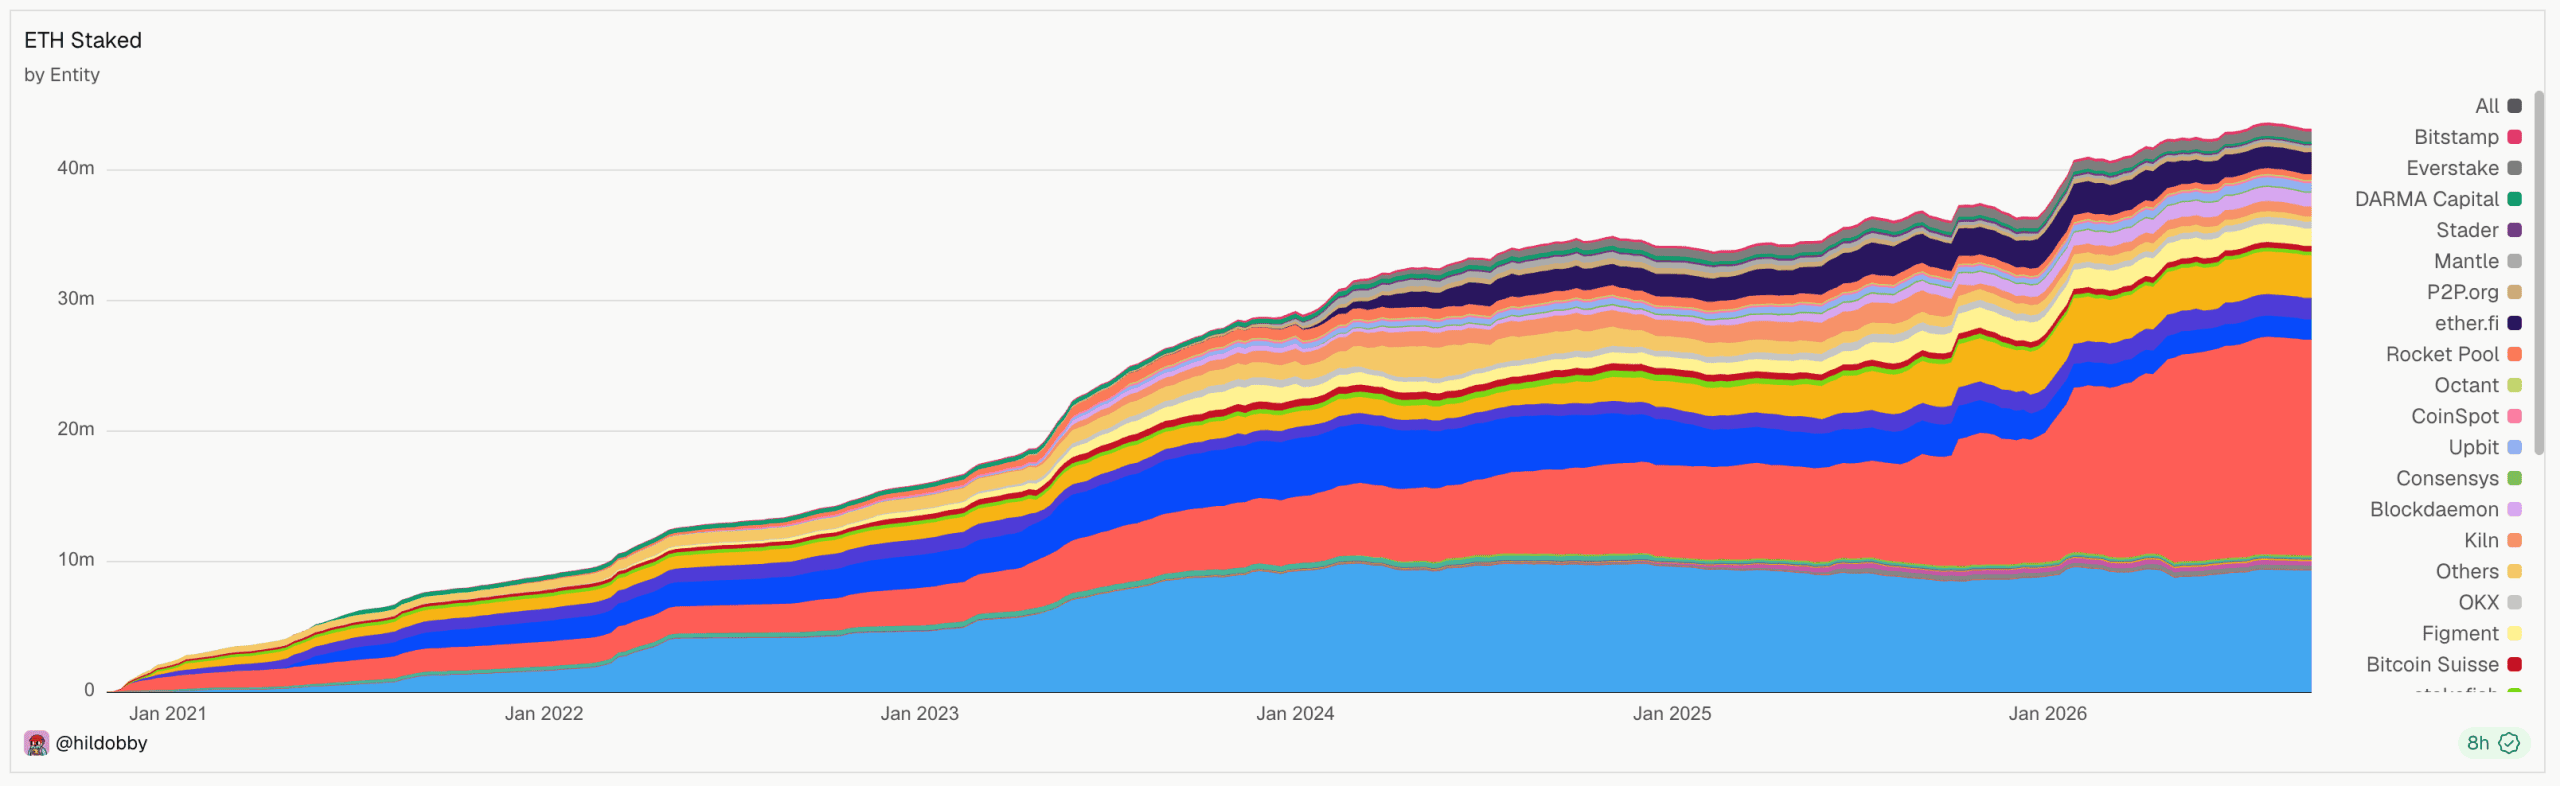
Auch hier sind die Unternehmen aus dem vorigen Abschnitt zu finden. BitMine hat rund 5,07 Millionen Ether hinterlegt, was gut 85 Prozent seiner Bestände entspricht. Die Token verschwinden damit zweimal aus dem verfügbaren Angebot, erst von der Börse und dann in die Sperre.
Warum Ethereum kaum noch Gebühren einnimmt
Ethereum hat seine Nutzer inzwischen zu großen Teilen auf Layer-2-Netzwerke umgeleitet. Was die Mainchain selbst noch einnimmt, misst eine Kennzahl namens Chain Fees. Sie summiert alles, was Nutzer an einem Tag für Transaktionen auf Ethereum zahlen, bevor das Geld zwischen Verbrennung und Validatoren aufgeteilt wird. Der Verlauf ist eindeutig.
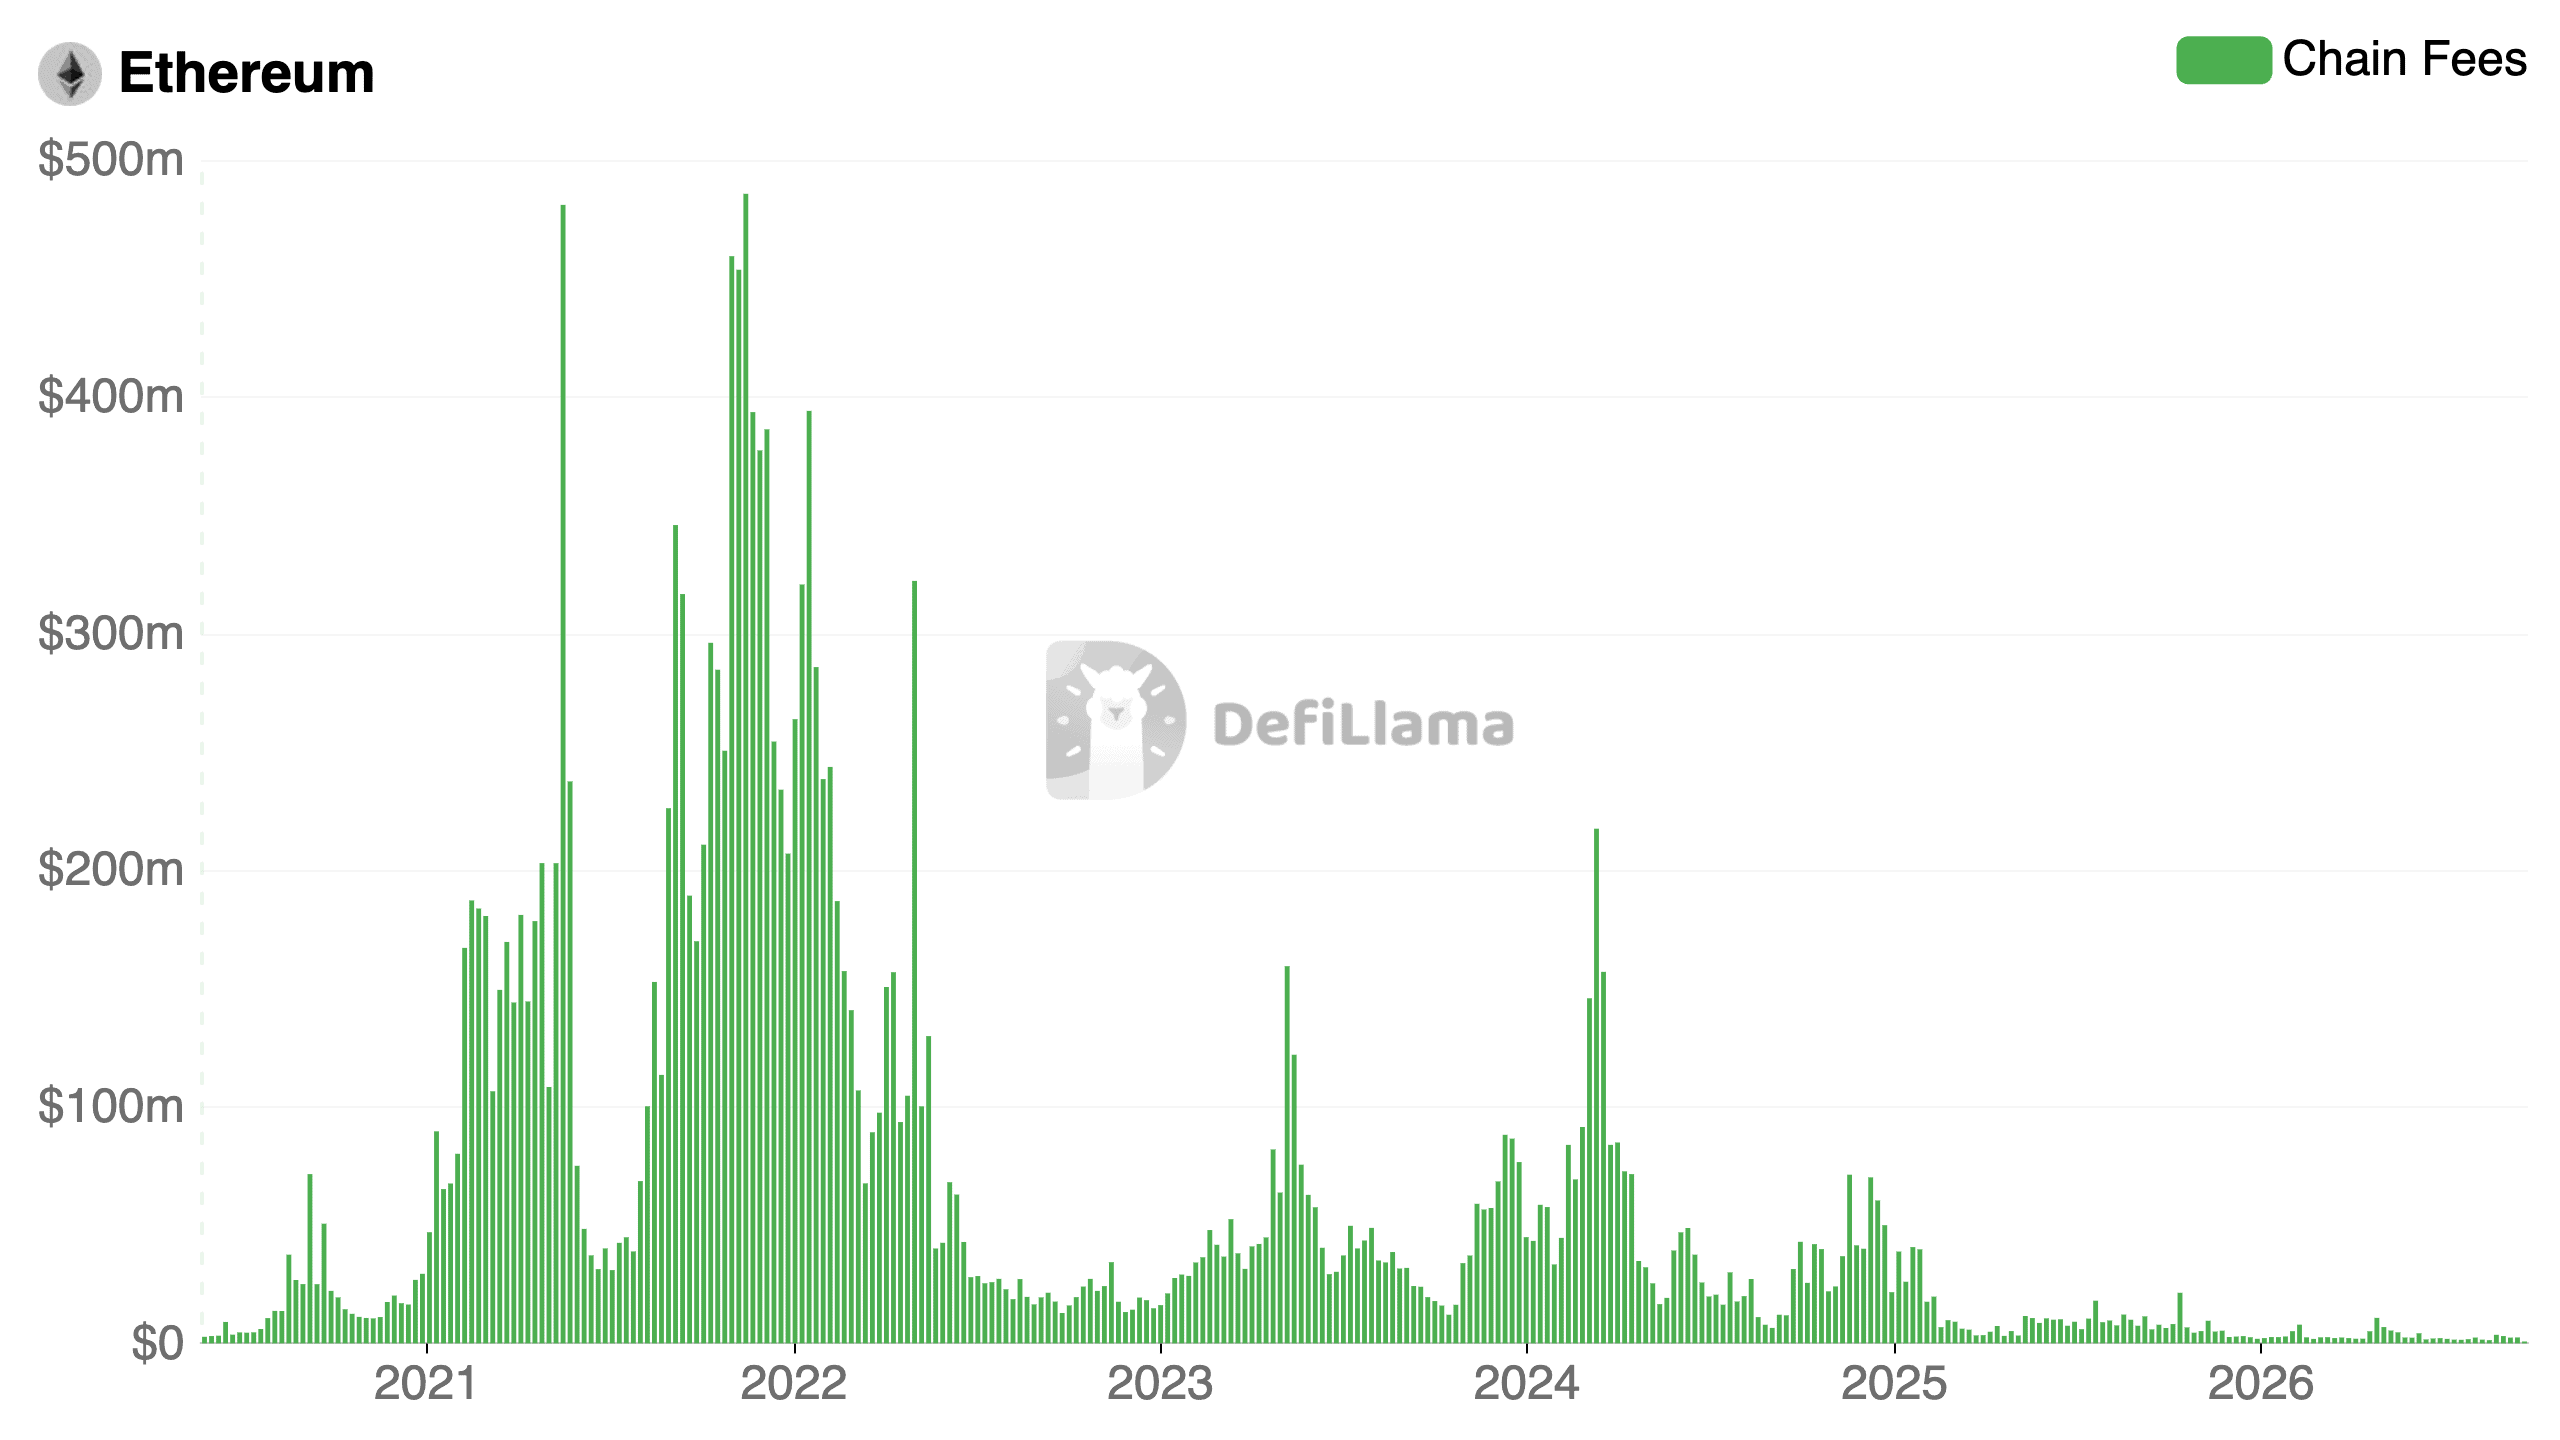
Seit März 2024 können die Layer 2 ihre Daten über einen eigenen, sehr billigen Kanal ablegen. Zudem wuchs der Platz pro Block, das Gaslimit, von 30 auf 45 Millionen, und mit dem Update Fusaka im Dezember auf 60 Millionen. Mehr Platz bei gleichbleibender Nachfrage heißt niedrigerer Preis: Eine Transaktion auf der Mainchain kostet heute ein bis zwei US-Cent, in den Spitzen des Jahres 2024 waren es über fünf Dollar.
Ein Teil jeder Gebühr wird vernichtet, die Token verschwinden dauerhaft aus dem Umlauf. Gleichzeitig gibt das Netzwerk neue Ether aus, nämlich die Verzinsung an die Staker. In hektischen Phasen wurde mehr vernichtet als ausgegeben, die Gesamtmenge schrumpfte. Bei ein bis zwei Cent pro Transaktion reicht die Vernichtung nicht mehr, und die Menge wächst wieder.
MVRV zeigt, wie teuer Ether gerade ist
MVRV vergleicht den aktuellen Kurs mit dem Einstand des gesamten Marktes. Jeder Ether im Umlauf hat einen Preis, zu dem er zuletzt den Besitzer wechselte. Rechnet man das über alle Token zusammen, ergibt sich der Durchschnittspreis, zu dem der Markt eingestiegen ist. Ein Wert von 1,0 heißt: Der Kurs entspricht genau diesem Einstand, der durchschnittliche Halter steht bei null. Alles darüber ist Gewinn, alles darunter Verlust.
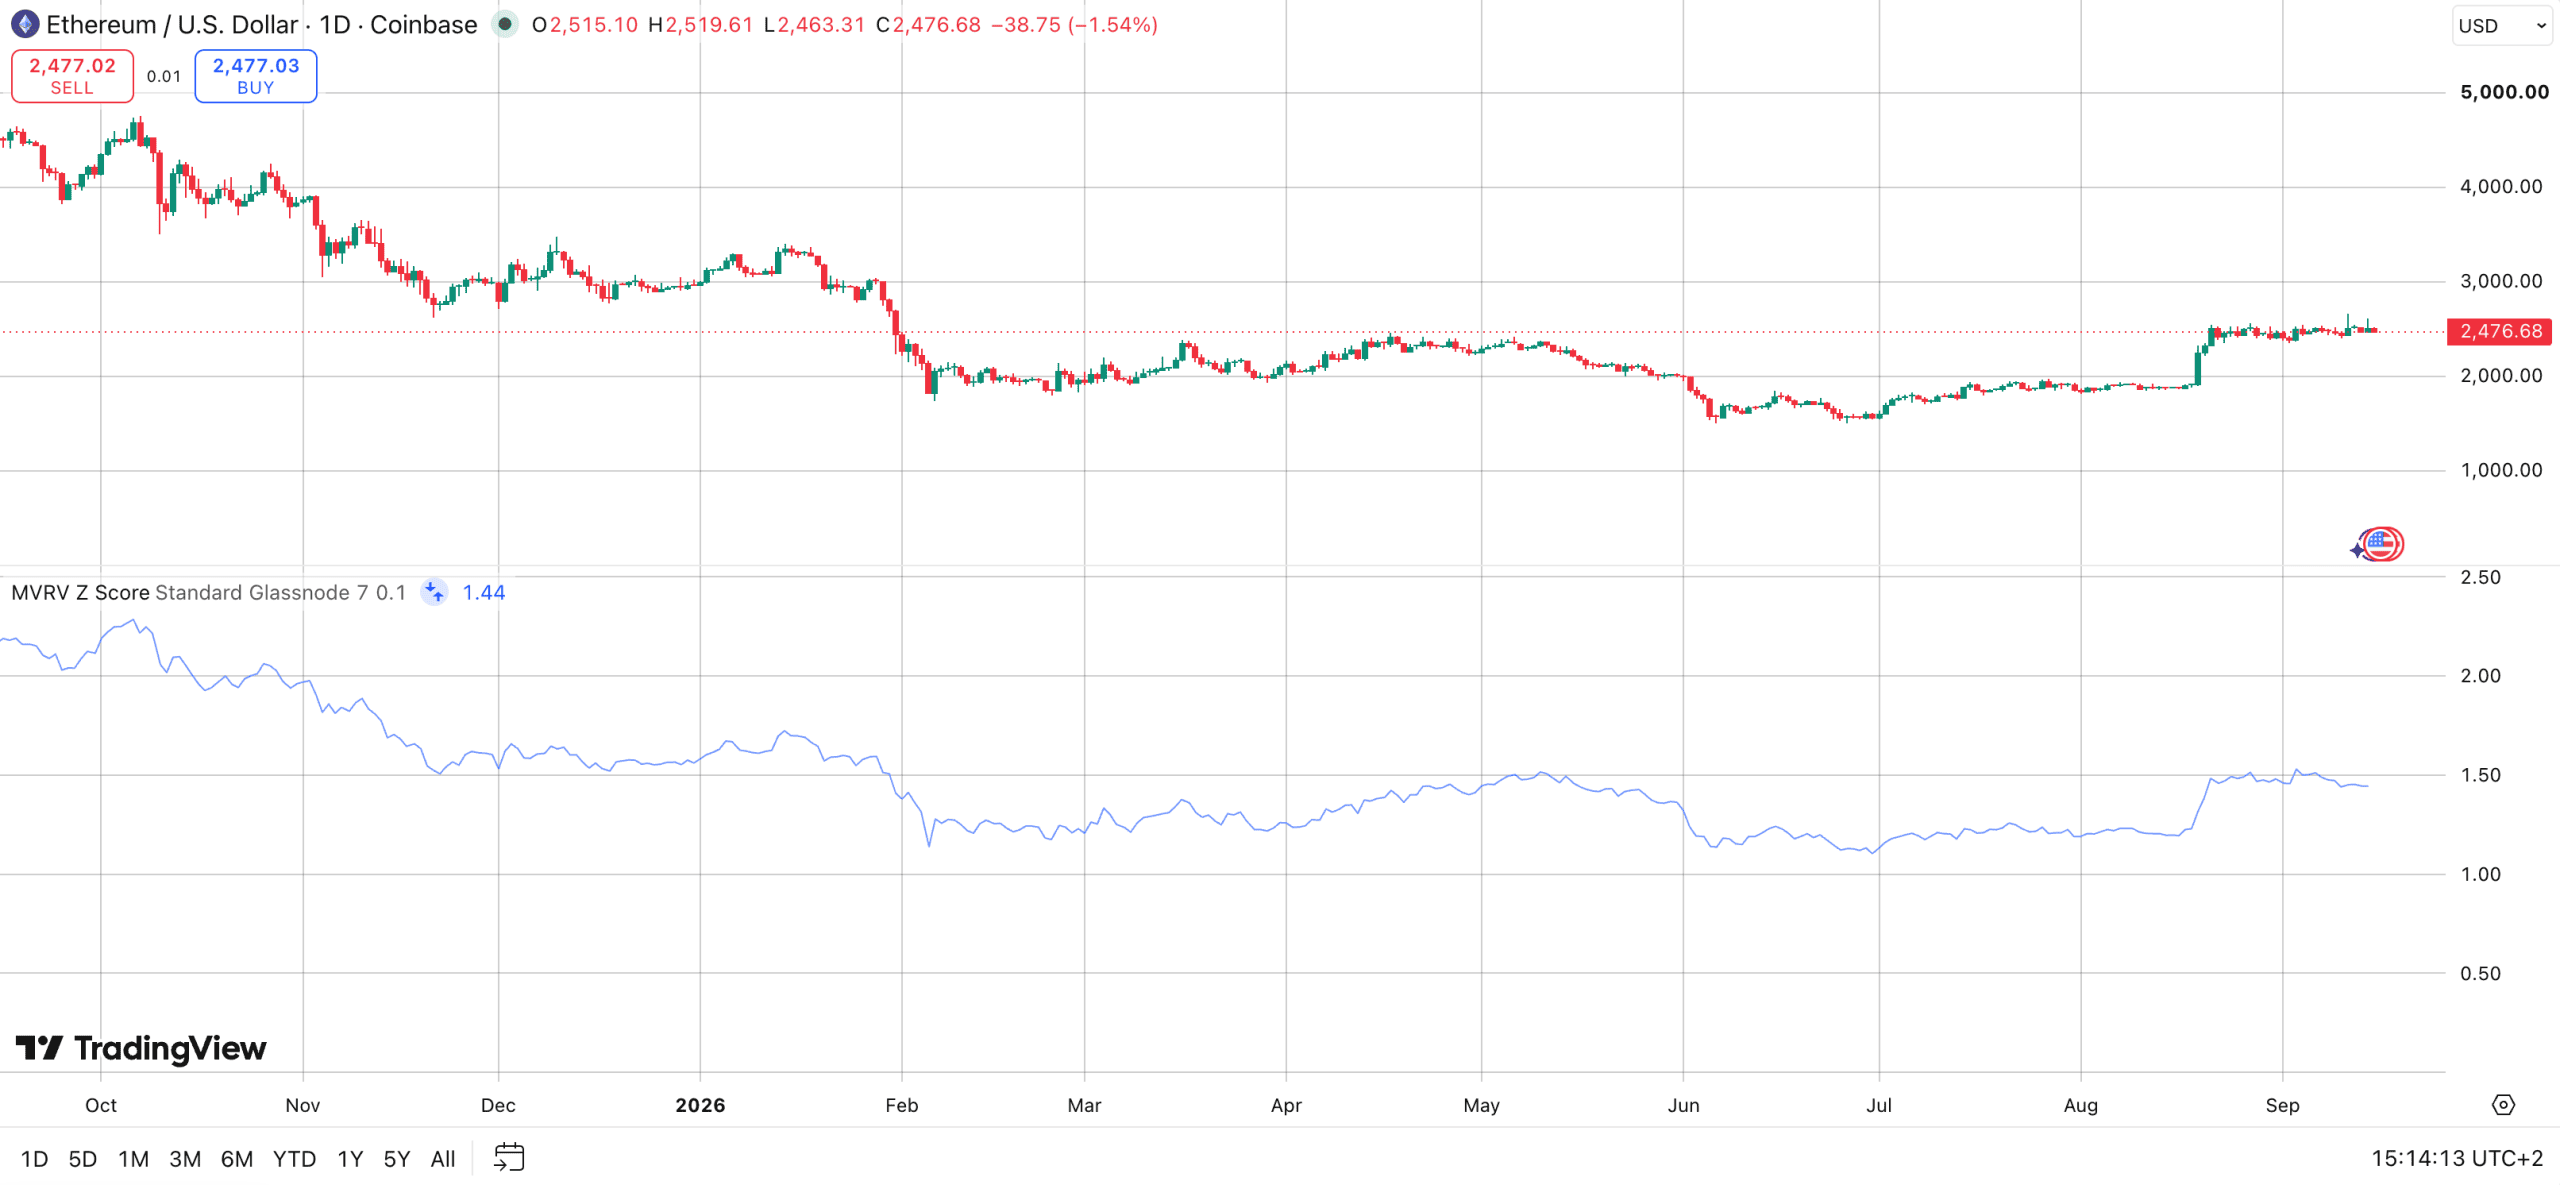
Derzeit steht der Wert bei 1,44, der Markt liegt also 44 Prozent über seinem Einstand. Im Juni waren es 12 Prozent, vor einem Jahr das Doppelte. Der durchschnittliche Investor war in diesem Zeitraum nie im Verlust, hat aber auch nie den Rausch erlebt, der frühere Zyklen beendet hat.