
Kryptowertpapiere gibt es in Deutschland seit fünf Jahren, gehandelt werden sie kaum. Eine neue Kooperation soll das ändern, allerdings erst in einem zweiten Schritt.
Kryptowertpapiere gibt es in Deutschland seit fünf Jahren, gehandelt werden sie kaum. Eine neue Kooperation soll das ändern, allerdings erst in einem zweiten Schritt.
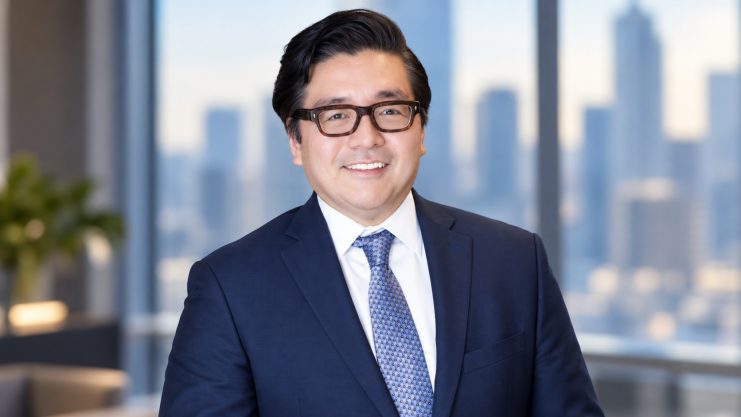
Nach Monaten mit kräftigen Rücksetzern wächst die Hoffnung auf eine neue Marktphase. Tom Lee sieht mehrere Gründe, warum sich das Bild bald deutlich aufhellen könnte.
Während die USA den Markt für tokenisierte Aktien komplett freigeben, droht der EU eine selbstverschuldete Obergrenze. Etablierte Börsen schlagen nun lautstark Alarm in Anbetracht der Brüsseler Pläne.
Sui baut sein Angebot für tokenisierte Wertpapiere aus. Die Partnerschaft mit tZERO soll neue institutionelle Anwendungen ermöglichen.
Avalanche gewinnt bei tokenisierten Vermögenswerten deutlich an Bedeutung. Inzwischen liegen Real World Assets im Wert von mehr als drei Milliarden US-Dollar auf dem Netzwerk.

Chainlink sichert täglich Milliardenwerte ab. Doch wie stark wird die Infrastruktur bereits beansprucht? Ein Blick unter die Haube zeigt, was das Netzwerk heute leistet – und wo es an seine Grenzen stoßen könnte.

Die Finanzmärkte bewegen sich Richtung Echtzeit. Für moderne Broker ist das eine Chance, für viele Banken eine Belastungsprobe. Smartbroker-Vorstand Thomas Soltau über die geplante Abschaffung der Krypto-Haltefrist, Stablecoins und den Weg zur Echtzeitabwicklung T+0.

Der Umsatz des Tokenisierungsanbieters legte im ersten Quartal um satte 39 Prozent zu. Die Aktie notiert gut einen Monat nach dem Börsendebüt trotzdem rund ein Viertel unter dem Preis, den die Großinvestoren gezahlt haben. Was sind die Gründe und wie geht es weiter?

Krypto-Market-Maker Wintermute erhält Broker-Dealer-Status in den USA. Damit öffnet sich für die Firma der Weg in Aktien, Optionen und Krypto-ETFs.

Boerse Stuttgart Digital und tradias schließen sich zusammen. Die Fusion soll das Krypto-Geschäft in Europa deutlich stärken.

Mit neuen Beteiligungen setzt Ripple seinen Expansionskurs fort. Das Unternehmen will die Tokenisierung von Finanzanlagen weiter vorantreiben.

Tokenisierte Aktien sollen Krypto verändern. Doch geschlossene Netzwerke und regulatorische Hürden stellen den Bull-Case infrage.
Zehn europäische Finanzinstitute starten eine gemeinsame Blockchain-Infrastruktur für tokenisierte Wertpapiere. Das Projekt soll den fragmentierten DLT-Markt zusammenführen.

Der Markt für tokenisierte Vermögenswerte wächst weiter und regulatorische Fortschritte schaffen neue Möglichkeiten. Warum Ondo dabei eine wichtige Rolle spielen könnte.

Anleger ziehen Milliarden aus Private-Credit-Fonds ab, die Ausfallraten steigen auf Rekordwerte. Was hinter den Turbulenzen im 2-Billionen-Dollar-Markt steckt und warum auch der Krypto-Markt betroffen sein könnte.

Manuel Wagner, Gründer und Lead-Investor von Web3 Universe, erklärt im Gespräch mit BTC-ECHO wie Anleger sich jetzt positionieren sollten, um vom nächsten Aufschwung im Krypto-Markt zu profitieren.

Trotz des Bitcoin-Crashs erreichten tokenisierte Pokémon-Karten erneut ein Rekordvolumen. Warum weiterhin jedoch Vorsicht geboten ist.
Die DTCC bringt erstmals tatsächliche verwahrte Wertpapiere als Token auf die Blockchain. Rund 40 Unternehmen testen die neue Infrastruktur. Warum das den RWA-Markt verändern könnte.
Tokenisierung bezeichnet den Prozess, bei dem ein realer oder traditionell verwalteter Vermögenswert in digitale Token umgewandelt und auf einer Blockchain abgebildet wird. Jeder Token steht für einen definierten Anteil oder Anspruch, zum Beispiel an einer Immobilie, an einem Wertpapier, an Gold oder an einem Unternehmensanteil. Der Token kann je nach rechtlicher und technischer Ausgestaltung übertragen, gehandelt oder in Protokollen eingesetzt werden.
Der Unterschied zur klassischen Verbriefung liegt in der Abwicklung: Sie läuft technisch über Smart Contracts, wobei Verwahrstellen und Banken eine weniger zentrale Rolle spielen können als bei traditionellen Produkten. Dadurch kann sich ein Teil des administrativen Aufwands reduzieren. Ob das in jedem Fall ein Vorteil ist, hängt davon ab, ob die rechtliche Seite verlässlich geklärt wurde.
Technisch wird ein Smart Contract auf einer Blockchain eingesetzt, der den Token ausgibt und Ansprüche oder Anteile koordiniert. Rechtlich müssen die durch den Token vermittelten Rechte klar definiert und durchsetzbar sein – sei es als Eigentum, Forderungsrecht, Fondsanteil oder verbrieftes Wertpapier.
In Deutschland ermöglicht das Gesetz über elektronische Wertpapiere (eWpG) seit 2021 die Ausgabe regulierter elektronischer Wertpapiere. Die blockchain-basierte Variante, das Kryptowertpapier, wird dabei in einem Kryptowertpapierregister eingetragen; daneben gibt es zentralregistrierte elektronische Wertpapiere ohne Blockchain. Nicht jeder Token, der einen Vermögenswert repräsentiert, fällt unter das eWpG. Die rechtliche Einordnung hängt vom Einzelfall ab: Je nach Ausgestaltung können eWpG, MiFID II, KAGB oder andere kapitalmarktrechtliche Regelungen relevant sein. MiCA greift insbesondere dann nicht, wenn der Token als Finanzinstrument im Sinne von MiFID II einzustufen ist.
Immobilien-Tokenisierung gehört zu den bekanntesten Anwendungsfällen. Statt eine Wohnung für 500.000 Euro kaufen zu müssen, können Anleger Tokens erwerben, die – je nach rechtlicher Konstruktion – Ansprüche auf Mieteinnahmen oder Fondsanteile vermitteln. Institutionelle Emittenten wie BlackRock (BUIDL) und Franklin Templeton (FOBXX) haben tokenisierte Geldmarktfonds auf öffentlichen Blockchains ausgegeben, um ihre Handelbarkeit zu verbessern und Transferzeiten zu verkürzen. Im Kunstmarkt können Token wirtschaftliche Ansprüche oder Bruchteilseigentum an wertvollen Werken abbilden. Die regulatorische Einordnung hängt auch hier von der konkreten Ausgestaltung des Tokens ab.
Tokenisierung verspricht mehr Liquidität für illiquide Märkte, niedrigere Einstiegshürden und schnellere Abwicklung. Für Anleger in Deutschland gilt: Nicht jeder Token ist ein Wertpapier im Sinne des Gesetzes, und nicht jedes Plattformangebot ist BaFin-reguliert.
Ein zentrales Risiko liegt beim Emittenten. Wer den Token ausgibt, kontrolliert die Verbindung zum realen Vermögenswert. Fällt der Emittent aus oder handelt unehrlich, schützt die Blockchain allein nicht. Der Token auf der Kette mag sicher sein, aber der Anspruch auf das reale Asset hängt von juristischen Strukturen außerhalb der Blockchain ab. Anleger sollten deshalb neben der technischen Umsetzung immer auch die rechtliche Konstruktion prüfen.
Tokenisierung ist der Prozess; Real World Assets (RWA) sind das Ergebnis. Wer einen tokenisierten Staatsanleihen-Fonds hält, besitzt einen RWA. Die Abgrenzung ist in der Praxis nicht immer trennscharf, weil beide Begriffe oft synonym verwendet werden. BTC-ECHO behandelt beide in getrennten Erklärseiten: Diese Seite beschreibt den Prozess, die RWA-Seite die Assetklasse. Wer verstehen möchte, welche konkreten Produkte auf dem Markt existieren und wie groß das Segment ist, findet auf der RWA-Seite die weiterführenden Informationen. Wer wissen will, wie ein Vermögenswert überhaupt zum Token wird und welche technischen und rechtlichen Schritte dazu nötig sind, ist hier richtig.