
Vier Jahre ist es her, dass die Krypto-Kreditplattform Celsius sämtliche Auszahlungen stoppte und Hunderttausende Anleger nicht mehr an ihre Kryptowährungen kamen. Zuvor hatte das Unternehmen mit attraktiven Zinsen geworben und die Kundengelder in riskante Geschäfte fließen lassen. Aktuell erlebt ein ähnliches Geschäftsmodell wie das von Celsius einen starken Aufschwung. Mehr als zehn Milliarden US-Dollar liegen inzwischen in den sogenannten DeFi-Vaults, über die Anleger ihre Kryptowährungen gegen Zinsen verleihen können und neuste Untersuchungen ergeben ein höchst beunruhigendes Bild. Demnach kontrollieren wenige Vermögensverwalter einen Großteil des Kapitals und vermeintlich sichere Stablecoin-Anlagen hängen teilweise am Bitcoin-Kurs. Zudem haben mehrere Angriffe bereits Schäden in dreistelliger Millionenhöhe verursacht. Wie groß ist die Gefahr eines erneuten Zusammenbruchs?
Wo stecken die zehn Milliarden US-Dollar?
Anfang 2025 befanden sich gerade einmal vier Milliarden US-Dollar in Krypto-Kredit-Vaults. Doch das darin angelegte Vermögen hat sich in den vergangenen 18 Monaten fast verdreifacht und umfasst nun 11,29 Milliarden US-Dollar in 856 Vaults auf 18 verschiedenen Protokollen. Außerdem wuchs das Segment innerhalb eines Jahres um 39 Prozent, obwohl das übrige DeFi-Einlagenkapital um 41,8 Prozent zurückgegangen ist. Die große Anzahl der Vaults spricht jedoch nicht für die Dezentralität des Marktes. Hinter ihnen stehen lediglich 131 Curators, die darüber entscheiden, welche Kreditmärkte finanziert werden und wie die Anlagestrategie aussieht.
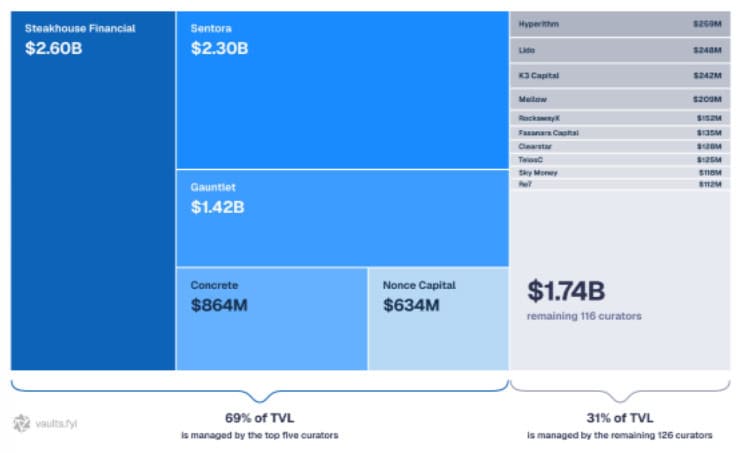
Nimmt man diese Struktur noch etwas weiter auseinander, so erkennt man, dass die fünf größten Curators zusammen bereits 69,3 Prozent des gesamten Kapitals verwalten. Noch problematischer wird es mit Blick auf die Überschneidung zwischen den Kreditmärkten, in welche die verschiedenen Vaults investieren. Bei den großen fünf gibt es teilweise eine Überlappung von 94,7 Prozent. Und auch bei den verwendeten Sicherheiten zeigt sich, wie eng das System miteinander verflochten ist. Bei den 25 größten Stablecoin-Vaults des Kreditprotokolls Morpho entfallen 54,1 Prozent des untersuchten Kapitals von 3,71 Milliarden US-Dollar auf Bitcoin-basierte Sicherheiten. Damit hängen gut zwei Milliarden US-Dollar solcher Anlagen direkt an der Stabilität des Bitcoin-Kurses.
Renditen von 20 Prozent: Wer bezahlt eigentlich die Zinsen?
Das Geschäftsmodell selbst erscheint dabei zunächst unkompliziert. Anleger zahlen Kryptowährungen wie USDC in einen Vault ein, der die Einlagen an Kreditnehmer weitergibt. Diese hinterlegen andere Kryptowährungen als Sicherheit und bezahlen dafür Zinsen. Ein Teil der Einnahmen landet dann anschließend bei den Anlegern und die Betreiber finanzieren sich über die anfallenden Gebühren. Einige Strategien verwenden zusätzlich Staking-Erträge oder gehebelte Positionen, um weitere Kredite aufzunehmen und erneut Kapital anzulegen. Solange die Erträge höher ausfallen als die Finanzierungskosten, kann das funktionieren, sodass die Krypto-Vaults Renditen von drei bis zehn Prozent auszahlen können. Bei entsprechend riskanteren Strategien stellen einige Vaults sogar mehr als 20 Prozent in Aussicht, ohne die Zinsen zu garantieren.
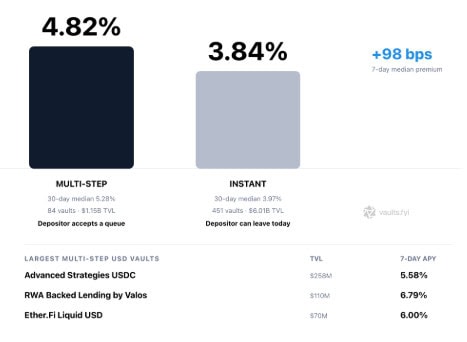
Zinsen in dieser Größenordnung sind jedoch eher die Ausnahme. Bei 535 analysierten USD-Vaults lag die mittlere Sieben-Tage-Rendite für Produkte mit direktem Auszahlungsmechanismus bei 3,84 Prozent. Vaults mit mehrstufigem Ausstieg lagen mit 4,82 Prozent nur leicht darüber.
Der Dominoeffekt: Wie ein einzelner Kreditausfall eine DeFi-Krise auslösen könnte
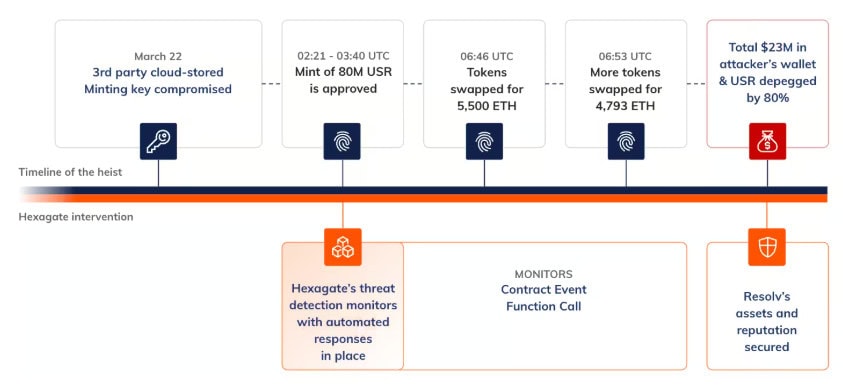
Welche Folgen die aufgezeigten Abhängigkeiten haben können, zeigte sich am 22. März 2026. Damals gelang es Angreifern, die Signaturinfrastruktur des Stablecoin-Protokolls Resolv zu kompromittieren. Mit Einlagen von 100.000 bis 200.000 USDC erzeugten sie ungefähr 80 Millionen ungedeckte USR-Token und konnten so Vermögenswerte im Wert von etwa 25 Millionen Dollar abziehen. Der Stablecoin verlor daraufhin massiv an Wert und das Problem weitete sich auf andere Kreditmärkte aus, die USR-basierte Token als Sicherheit akzeptierten. Teilweise wurden diese Sicherheiten von den Oracles weiterhin wesentlich höher bewertet, als sie tatsächlich am Markt gehandelt wurden. Dadurch hatten zahlreiche Kredite einen erheblichen Teil ihres Wertes verloren und wurden weiterhin als ausreichend abgesichert eingestuft.
Nur wenige Wochen später kam es zu einem erneuten Angriff auf den DeFi-Kreditmarkt. Am 18. April nutzten Kriminelle eine Schwachstelle in einer Blockchain-Verbindung des Projekts KelpDAO und erbeuteten 116.500 rsETH. Anschließend hinterlegten sie einen Großteil der Token als Sicherheiten beim Kreditprotokoll Aave und nahmen Kredite über rund 193 Millionen US-Dollar auf. Zudem wurden bis zum 22. September 2026 181,5 Millionen Dollar an verbuchten Kreditausfällen bei großen Ethereum-DeFi-Protokollen erfasst. Davon entfielen etwa 125 Millionen auf Aave V3 und weitere 52,5 Millionen auf Compound V3. Der Großteil stand mit rsETH in Verbindung. Damit liegt die größte Gefahr in den wirtschaftlichen Verbindungen zwischen den unterschiedlichen Protokollen. Wird eine Sicherheit wertlos, können gleich mehrere Kreditmärkte betroffen sein. Und reicht die Liquidität für eine rechtzeitige Verwertung nicht aus, bleiben Forderungen offen. Außerdem können zusätzliche Verluste entstehen, wenn Positionen verkauft werden müssen.
Celsius 2.0? Was sich seit der Katastrophe von 2022 verändert hat
All das erinnert stark an die Verflechtungen von Celsius. Am 12. Juni 2022 stoppte die Kreditplattform sämtliche Abhebungen, nachdem Anleger innerhalb weniger Tage Hunderte Millionen Dollar zurückgefordert hatten. Einen Monat später beantragte das Unternehmen Insolvenzschutz, weil Kundenverbindlichkeiten von mehr als 4,7 Milliarden US-Dollar lediglich 1,75 Milliarden Dollar an digitalen Vermögenswerten gegenüberstanden. Dennoch kann man den Fall nicht einfach auf die derzeitige Lage des dezentralen Kreditmarktes übertragen.
Der wesentliche Unterschied besteht darin, dass Celsius zentral verwaltet wurde und die Risiken lange verschleierte. Die heutigen Kreditpositionen sind dagegen öffentlich auf der Blockchain einsehbar und auch die Regeln zur Besicherung und Liquidation sind anders als damals in Smart Contracts hinterlegt. Zudem verfügen Curators je nach Vault über unterschiedliche Entscheidungsbefugnisse und verteilen mögliche Angriffsstellen auf mehrere Schultern. Das schafft aber alles keine endgültige Sicherheit. Es kann immer noch passieren, dass ein externer Vermögenswert zusammenbricht oder ein Oracle einen falschen Preis liefert. Dann kann sich der Schaden schnell auf eine breite Schicht betroffener Protokolle und Vaults ausweiten.