
Die Bankenaufsicht Office of the Comptroller of the Currency (OCC) hat die endgültigen Durchführungsregeln zum GENIUS Act veröffentlicht und setzt damit erstmals konkret fest, welche Anforderungen Stablecoin-Anbieter künftig erfüllen müssen. Die Vorschriften treten am 18. Januar 2027 in Kraft und betreffen neben amerikanischen Unternehmen auch ausländische Emittenten, die ihre digitalen Dollar auf dem US-Markt anbieten wollen. Doch die umstrittenste Frage bleibt offen.
Neue Anforderungen für Stablecoin-Anbieter
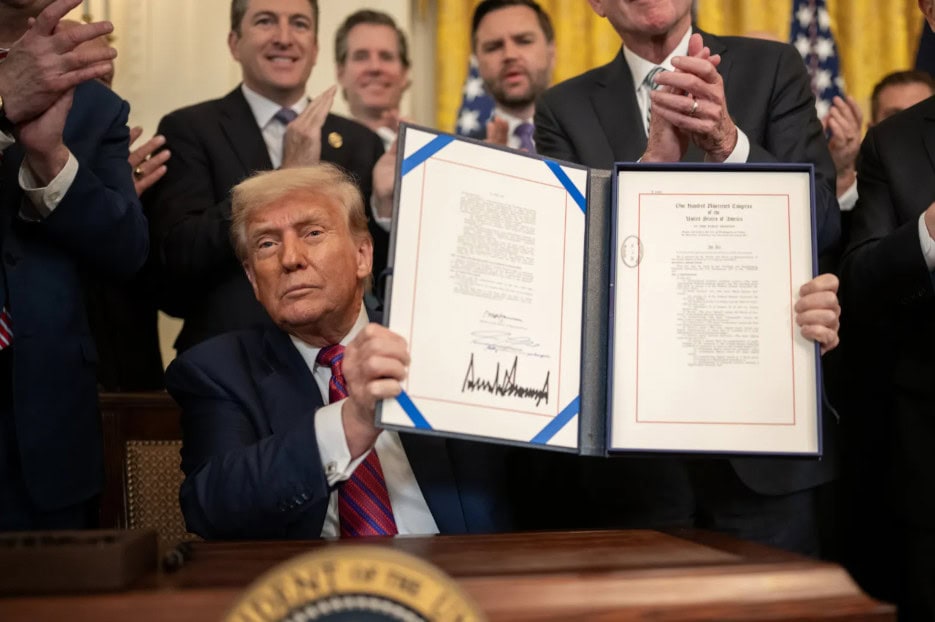
Bereits im Juli 2025 hatte US-Präsident Donald Trump den GENIUS Act unterzeichnet und damit den gesetzlichen Rahmen für Stablecoins geschaffen. Die OCC konkretisiert nun, wie dieser in der Praxis umgesetzt werden soll. Dabei geht es unter anderem um die Absicherung ausgegebener Token durch geeignete Reservevermögen und Anforderungen an das Risikomanagement sowie die regelmäßige Berichterstattung.
Künftig dürfen grundsätzlich nur noch zugelassene Anbieter entsprechende Zahlungs-Stablecoins in den Vereinigten Staaten ausgeben, die ihr Geschäftsmodell gegenüber den Aufsichtsbehörden offenlegen müssen. Für bereits tätige Stablecoin-Unternehmen gibt es allerdings eine Übergangsmöglichkeit. Wer bis zum Inkrafttreten des Gesetzes einen weitgehend vollständigen Zulassungsantrag eingereicht hat, kann eine befristete Ausnahmegenehmigung beantragen. Dadurch sollen bestehende Anbieter ihre Geschäfte während der behördlichen Prüfung fortsetzen können.
Streit um Stablecoin-Zinsen bleibt ungelöst
Eine wichtige Änderung gegenüber dem ursprünglichen Regelentwurf betrifft die Verzinsung von Stablecoins. Der GENIUS Act untersagt es Unternehmen grundsätzlich, ihren Kunden allein für das Halten oder Verwenden der Token Zinsen auszuzahlen. Allerdings bieten mehrere Krypto-Börsen bereits eigene Belohnungsprogramme an, über die Nutzer Erträge auf ihre Stablecoin-Bestände erhalten können. Das sorgt seit Monaten für Streit zwischen der Bankenbranche und der Krypto-Industrie. Die Banken haben die Sorge, dass attraktive Stablecoin-Renditen Einlagen aus dem klassischen Bankensystem abziehen könnten. Eine geplante Einschränkung für solche Belohnungssysteme hat die OCC jetzt erst einmal gestrichen und möchte künftig im Einzelfall prüfen, ob die Angebote gegen das Zinsverbot verstoßen.